Et sommerhus er for mange den første ejendom ud over boligen. Det er et sted at holde ferie, og når man ikke selv bruger det, kan det lejes ud. Spørgsmålet er, om det er en investering, eller om det er en hobby, der delvist betaler sig selv.
Svaret afhænger af tre ting: hvor mange uger huset kan lejes ud, hvad det koster at drive, og hvordan det er finansieret. Her er reglerne for 2026 og et regnestykke, der tager alle tre med.
Reglerne, du skal kende
Du må ikke bo i det hele året
Et sommerhus er en fritidsbolig. Sommerhusloven tillader ikke helårsbeboelse, med undtagelse for pensionister, der har ejet huset i en periode. Købes huset som ren investering, er det derfor udlejning til ferie, ikke til faste lejere.
Bor du ikke i Danmark, skal du have tilladelse
Personer uden bopæl i Danmark skal som regel have tilladelse fra Justitsministeriet for at købe et sommerhus. Har du boet i Danmark i en længere periode, eller er du dansk statsborger, gælder det typisk ikke.
Realkredit dækker højst 60 %
Et fritidshus kan belånes med højst 60 % i realkredit. Resten skal komme fra opsparing, et banklån eller friværdi i din egen bolig. Det er en væsentlig forskel fra helårsboliger, hvor realkredit kan gå op til 80 %.
Skatten på udlejning af sommerhus
Lejeindtægten beskattes efter samme princip som anden korttidsudlejning, men bundfradraget er højere, når et bureau står for udlejningen:
| Udlejning af sommerhus, 2026 | Bundfradrag pr. hus |
|---|---|
| Via udlejningsbureau | 50.200 kr. |
| Du udlejer selv | 13.800 kr. |
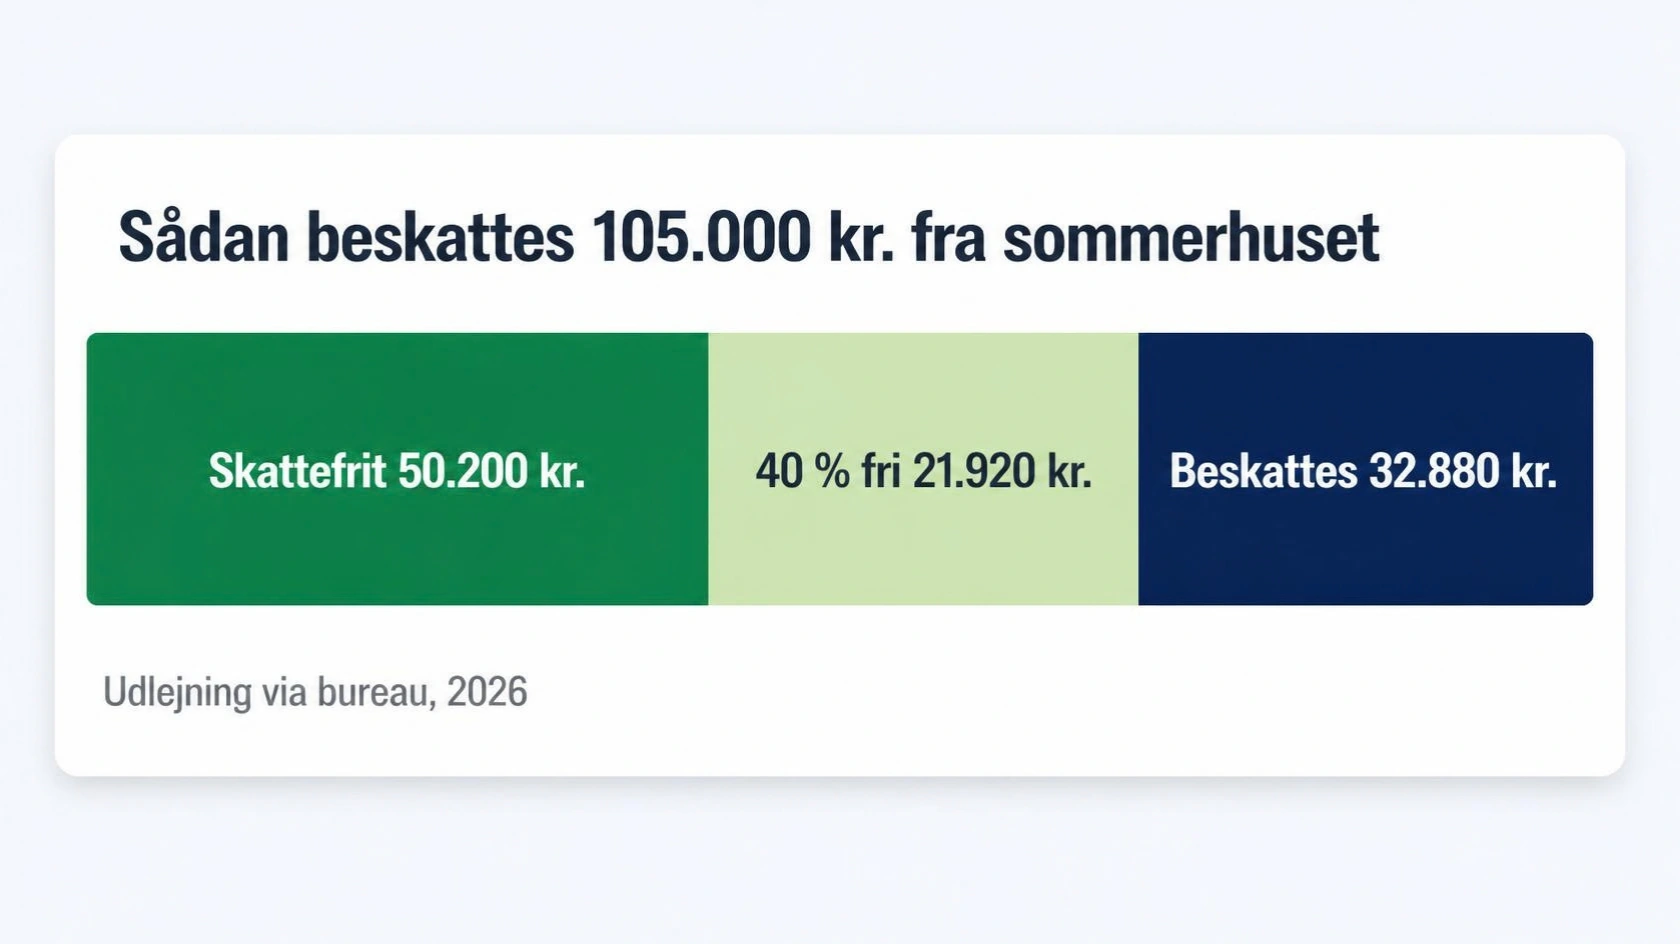
Af indtægten over bundfradraget er 40 % skattefrit, og 60 % beskattes som kapitalindkomst.
Alternativet er regnskabsmetoden. Så beskattes det faktiske overskud, uden bundfradrag, men du kan trække en forholdsmæssig del af grundskylden fra og får nedslag i ejendomsværdiskatten for de uger, huset er lejet ud. Den kan betale sig, hvis huset er udlejet meget, og driften er dyr.
Regnestykket: et sommerhus ved Vesterhavet
Tag et sommerhus til 2.800.000 kr. Du låner 60 % i realkredit (1.680.000 kr. til ca. 4,5 % inkl. bidrag) og betaler resten selv. Et bureau udlejer huset 14 uger om året, og lejeindtægten bliver 105.000 kr.
| Pr. år | Beløb |
|---|---|
| Lejeindtægt via bureau | 105.000 kr. |
| Drift: grundskyld, forsikring, forbrug, vedligehold | −52.000 kr. |
| Skat af udlejningen (ca. 40 % af 32.880 kr.) | −13.000 kr. |
| Tilbage før lån | 40.000 kr. |
| Ydelse på realkreditlån | −102.000 kr. |
| Du lægger til | −62.000 kr. |
Det svarer til ca. 5.200 kr. om måneden. Heraf er omkring 26.500 kr. om året afdrag, som ender i din friværdi. Den reelle udgift er altså tættere på 35.000 kr. om året, og til gengæld har du huset resten af året og har bundet 1.120.000 kr. af egne penge.
Bruttoafkastet er 105.000 kr. delt med 2.800.000 kr., altså 3,75 %. Det er typisk for sommerhuse, og det er under, hvad en udlejningslejlighed i en større by ofte giver. Læs mere om forskellen på brutto- og nettoafkast.
Hvornår et sommerhus er en god investering
Et sommerhus bliver sjældent en pengemaskine. Det bliver en god investering, når:
- Beliggenheden trækker gæster uden for højsæsonen. Tæt på vand, med god standard og plads til to familier. Det er de uger uden for juli, der afgør regnestykket.
- Du selv bruger det. Værdien af dine egne uger er en del af afkastet, også selvom den ikke står på kontoudtoget.
- Du kan klare udgiften, hvis udlejningen svigter. Et regnfuldt år eller et bureau, der sænker prisen, kan halvere lejeindtægten.
- Du tror på værdistigningen. Sommerhuspriser har svinget mere end helårsboliger. Regn ikke med stigninger for at få budgettet til at hænge sammen.
Vil du sammenligne med en udlejningsbolig i byen, så se hvad der skal til, før en udlejningslejlighed giver positivt cash flow, eller find konkrete boliger i Deal-motoren.
Ofte stillede spørgsmål
Hvor meget kan jeg tjene skattefrit på at udleje mit sommerhus i 2026?
Udlejer du via et udlejningsbureau, er bundfradraget 50.200 kr. pr. sommerhus i 2026. Udlejer du selv, er det 13.800 kr. Af indtægten over fradraget er 40 % skattefrit.
Hvor meget kan jeg låne i et sommerhus?
Realkredit kan højst dække 60 % af værdien i et fritidshus. Resten skal finansieres med egne penge, et banklån eller friværdi i din egen bolig.
Må jeg bo i mit sommerhus hele året?
Som udgangspunkt nej. Sommerhusloven tillader ikke helårsbeboelse, men pensionister kan få lov, når de har ejet huset i en periode.
Kan et sommerhus give positivt cash flow?
Det er sjældent med almindelig belåning. Med 60 % realkredit og 14 udlejningsuger koster huset i eksemplet ca. 5.200 kr. om måneden, hvoraf en del er afdrag. Positivt cash flow kræver lav belåning eller mange udlejningsuger.
Kilder
Artiklen er generel information og ikke investerings- eller skatterådgivning. Tallene i regneeksemplet er afrundede og illustrative.