Et forældrekøb lyder enkelt. I køber en lejlighed, barnet flytter ind og betaler husleje, og om nogle år sælger I med gevinst. I praksis er det en lille udlejningsvirksomhed med regnskab, skattefradrag og en ret præcis regel for, hvad huslejen skal være.
Her er reglerne, som de ser ud i 2026, og et regneeksempel, der viser, hvor pengene faktisk går hen.
Hvad er et forældrekøb?
Et forældrekøb er, når forældre køber en bolig og lejer den ud til deres barn, typisk under studiet. Skattemæssigt er det udlejning af fast ejendom. I ejer lejligheden, I har lejeindtægten, og I trækker udgifterne fra. Barnet er lejer med en almindelig lejekontrakt.
Det betyder også, at lejeloven gælder. Skriv en rigtig lejekontrakt, også selvom lejeren er jeres eget barn. Den gør det lettere at dokumentere huslejen over for Skattestyrelsen, og den beskytter jer, hvis der kommer flere søskende eller ejere ind i billedet senere.
Huslejen skal være markedsleje
Den regel, flest forældre overser, er markedslejen. Skattestyrelsen beskatter jer af den leje, lejligheden kunne give ved udlejning til en fremmed, ikke af det beløb, barnet faktisk betaler.
Tager I mindre end markedslejen, sker der to ting:
- I bliver stadig beskattet, som om I fik markedslejen.
- Forskellen regnes som en gave til barnet.
Gaver til egne børn er afgiftsfri op til 80.600 kr. i 2026. Rabatten på huslejen lægges sammen med alle andre gaver i året, fx penge til fødselsdag og jul. Går I over grænsen, er der 15 % i gaveafgift af det overskydende beløb.
Obs: Markedslejen er ikke det, I synes er rimeligt. Det er det, en tilsvarende lejlighed faktisk bliver udlejet for. Gem et par sammenlignelige annoncer, når I fastsætter lejen.
Regnestykket: en toværelses i Aarhus
Tag en toværelses på 55 m² i Aarhus til 2.200.000 kr. I låner 80 % i realkredit og finansierer resten selv, fx med opsparing eller et lån i jeres egen friværdi. Markedslejen er 8.500 kr. om måneden.
| Pr. måned | Beløb |
|---|---|
| Husleje fra barnet | +8.500 kr. |
| Ydelse på realkreditlån (1.760.000 kr., ca. 4,5 % inkl. bidrag) | −8.900 kr. |
| Ejerudgift (fællesudgifter, grundskyld, forsikring) | −2.400 kr. |
| I lægger til | −2.800 kr. |
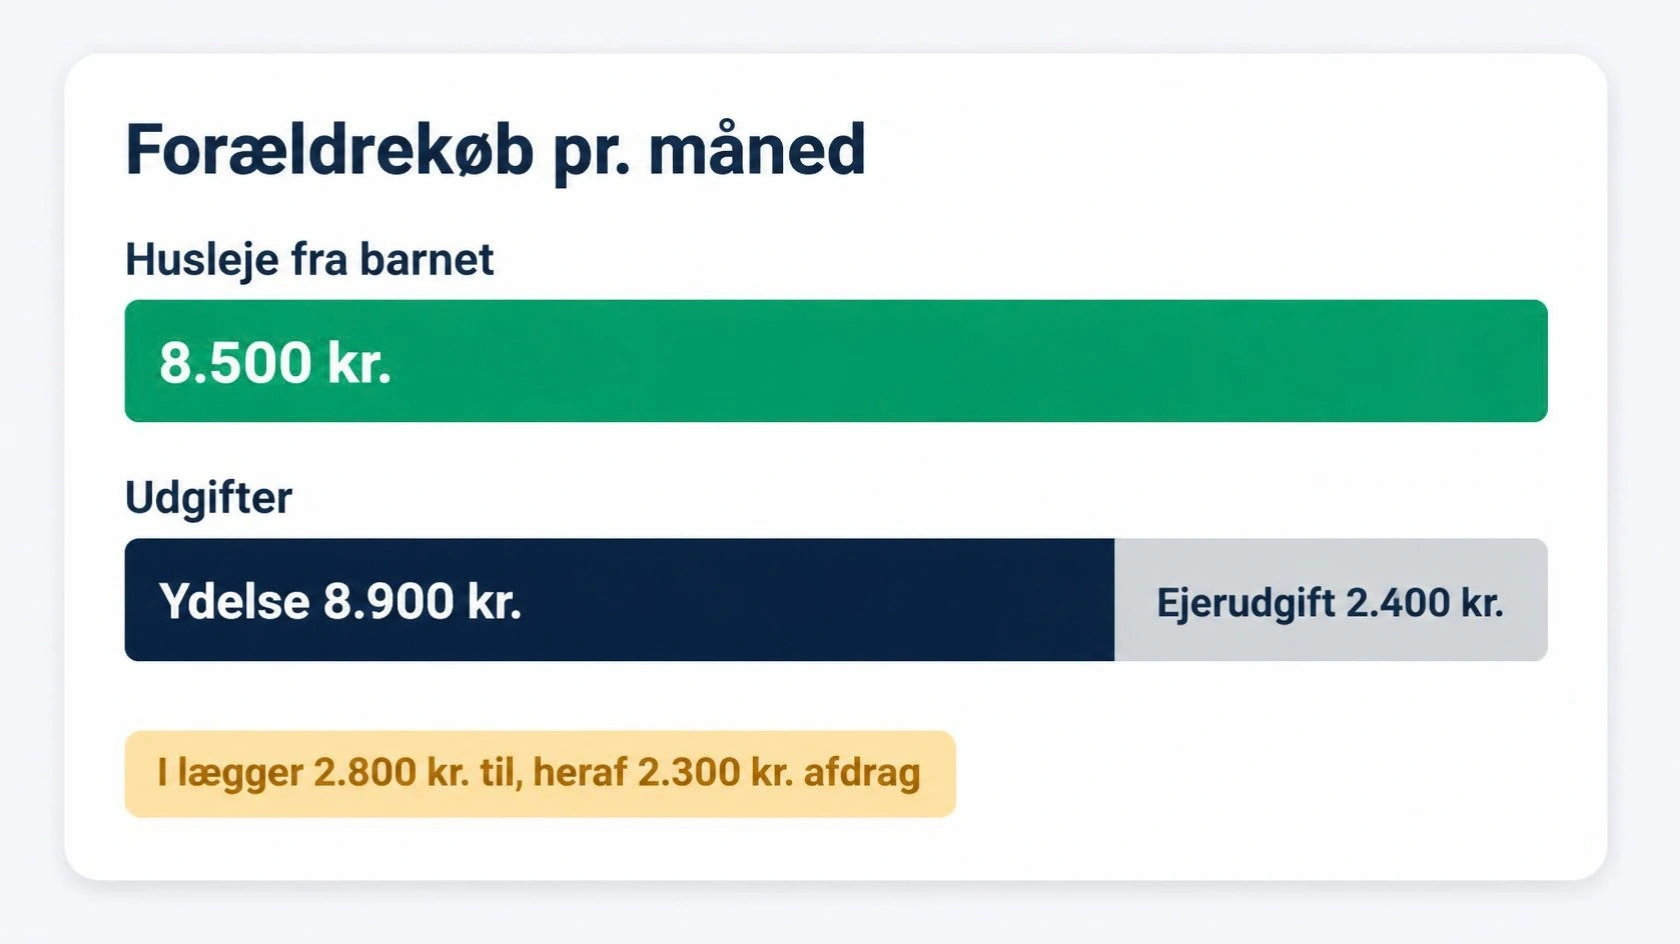
Det ser dyrt ud, men ca. 2.300 kr. af ydelsen er afdrag. Det er penge, der ender i jeres friværdi. Den reelle udgift er altså tættere på 500 kr. om måneden, før skat og før eventuel værdistigning. Til gengæld har I bundet 440.000 kr. i lejligheden, og de penge kunne have givet afkast et andet sted.
Vil I se, hvordan tallene flytter sig med en anden rente eller en højere husleje, så sæt dem ind i Analyseren. Den regner cash flow, afdrag og rentestress ud på samme måde som ovenfor.
Skatten: tre måder at blive beskattet på
Overskuddet fra udlejningen beskattes efter en af tre ordninger. Valget gør en større forskel, end mange tror.
Personskatteloven (standard)
Det er udgangspunktet. Lejeindtægten minus udgifterne, dog før renter, beskattes som personlig indkomst. Renterne trækkes fra som negativ kapitalindkomst.
Problemet er asymmetrien. Overskuddet før renter beskattes med jeres marginalskat, typisk omkring 37-42 %. Renterne er kun værd omkring 25-33 % i fradrag. I eksemplet ovenfor bliver overskuddet før renter ca. 73.000 kr. om året, og renterne er ca. 78.000 kr. Selv om udlejningen giver underskud efter renter, kan I ende med at betale lidt skat.
Virksomhedsordningen
Her samles udlejningen i en "virksomhed" med eget regnskab og egen bankkonto. Tidligere var det den oplagte vej for forældrekøb, fordi renterne kunne trækkes fuldt fra i personlig indkomst.
Siden 2021 gælder der særlige regler for udlejning mellem nærtstående. Fordelen er i dag primært, at I kan lade overskud stå i virksomheden og betale en foreløbig skat på 22 %. Samtidig skal der ske rentekorrektion (5 % i 2025) af gælden i lejligheden. For de fleste almindelige forældrekøb er gevinsten derfor lille, og regnskabet mere besværligt.
Kapitalafkastordningen
Et mellemtrin, hvor en del af overskuddet beskattes som kapitalindkomst. Siden 2021 tæller forældrekøbsboligen ikke med i grundlaget, så ordningen giver sjældent noget, hvis I ikke har anden virksomhed.
De fradrag, I kan tage
Når I bruger regnskabsmetoden (det gør I ved forældrekøb), kan I trække disse udgifter fra lejeindtægten:
- Ejendomsskat (grundskyld), vand, renovation og kloak
- Fællesudgifter og bygningsforsikring
- Administration og hjælp til regnskab
- Almindelig vedligeholdelse
- Renter på lånene i lejligheden, som kapitalindkomst
Vedligehold har en særregel. De første tre år efter købet kan I højst trække 25 % af årets lejeindtægt fra i vedligehold, når det er en lejlighed (35 % for et hus). Reglen findes for at undgå, at man trækker istandsættelse fra, som i virkeligheden hørte til købet.
Når I sælger lejligheden
Sælger I, beskattes gevinsten som kapitalindkomst efter ejendomsavancebeskatningsloven. Parcelhusreglen, som gør salg af egen bolig skattefri, gælder ikke, fordi I ikke selv har boet der. Til gengæld må I lægge 10.000 kr. om året til købsprisen, når gevinsten opgøres.
Vil barnet overtage lejligheden, kan I sælge den til barnet. Prisen skal ligge tæt på markedsværdien, og en del af den kan gives som gave inden for grænsen. Tal med en revisor om prisen, før I skriver under.
Er det en god idé?
Et forældrekøb giver mening, når tre ting passer sammen:
- Barnet skal bo i byen i flere år. Handelsomkostninger ved køb og salg æder gevinsten, hvis I sælger efter to år.
- I kan klare den månedlige udgift, selvom renten stiger 1-2 procentpoint.
- Lejligheden ligger, hvor andre også gerne vil bo, så den kan lejes ud eller sælges, når barnet flytter.
Tjek især punkt 2. Har I et variabelt lån, gør en rentestigning på 1 procentpoint ydelsen i eksemplet ca. 1.000 kr. dyrere om måneden. Læs mere om cash flow på udlejningsboliger og skat på investeringsejendomme, hvis I vil gå et spadestik dybere.
Ofte stillede spørgsmål
Må barnet betale mindre end markedslejen?
Ja, men I bliver stadig beskattet af markedslejen, og rabatten tæller som en gave til barnet. Gaver op til 80.600 kr. om året (2026) er afgiftsfri.
Kan barnet bo sammen med en kæreste eller en ven?
Ja. I lejer lejligheden ud, og barnet kan have en medlejer eller fremleje et værelse efter lejelovens regler. Den samlede leje skal stadig svare til markedslejen.
Skal vi bruge virksomhedsordningen til et forældrekøb?
Sjældent. Siden 2021 er de største fordele væk for udlejning til nærtstående. Ordningen kan give mening, hvis I vil spare overskud op til 22 % foreløbig skat, men for de fleste er standardreglerne enklest.
Hvor meget skal vi selv betale ved et forældrekøb?
Realkredit kan typisk dække op til 80 % af værdien. De sidste 20 % skal komme fra opsparing, et banklån eller et lån i jeres egen friværdi. I eksemplet her er det 440.000 kr.
Kilder
Artiklen er generel information og ikke skatterådgivning. Tallene i regneeksemplet er afrundede og illustrative.